|
|
|
|
|

|
ESTADISTICAS |
|
|
|
|
Grupos aseguradores: ranking de juicios a junio de 2026 |
| En la edición de noviembre de la revista Todo Riesgo se publica un análisis en detalle de la conformación y la operatoria de los grupos aseguradores del mercado local... |

|
|
|
 |

|
Novedades
|
|
|
|
|
• ADEAA y el MPF avanzan en la erradicación del fraude organizado contra las aseguradoras
• Rivadavia Seguros designó a sus nuevas autoridades ejecutivas
• Sancor Seguros lanzó su Asistencia al Viajero y lleva su respuesta a todo el mundo
• FAPASA y una destacada comitiva de productores participaron de LaConfe 2026
• RUS recibió una distinción honorífica en Concordia
• CESVI Argentina volvió a reunir al mercado reparador en la 4ª edición de la Expo Reparación Automotriz
• 9° Seminario Regional de IAATI: Strix aportó reveladores datos sobre robo de pick ups
• Nuevo domicilio de la delegación de Lomas de Zamora de la OSSEG
|
|
|
|
|
|
|
Novedades
|
|
|
|
|
|
• Hacia una industria ágil y solvente: se realizó la XIII Jornada de Seguros
• Seguro de responsabilidad civil, la mejor prevención en el mes de las fiestas
• Paraná: más de 1.200 estudiantes participaron de Conducí tu Curso
• La Segunda Seguros, elegida para el Directorio de la Red Argentina del Pacto Global de las Naciones Unidas
• “Descubrí el poder del social selling”, nuevo seminario de AAPAS
• Zurich Argentina participó de la 35.ª edición de arteba y volvió a impulsar Matching Funds
• Un “planazo” de Afianzadora Latinoamericana: menos pantalla, más vínculo
• Aumento de sumas aseguradas por RC para vehículos automotores, remolcados y destinados al transporte público de pasajeros
|
|
|
|
|
|
|
 SUPLEMENTO TECNOSEGURO |
|
|

|
ENTREVISTA |
|
|
|
|
Brun Pesce: “La digitalización y la exigencia regulatoria impulsaron la aparición del consultor híbrido” |
| Alejandro Brun Pesce, consultor senior y especialista en Regulación de Seguros y Banca, estuvo presente en Todo Riesgo TV... |

|
|
|
|
|
PRODUCTORES |
|
|
|
|
sens desarrolló sensei, un agente de IA que cotiza y atiende seguros por WhatsApp |
| Ezequiel Stegmann y Valentín Coghlan, CFO y director de IA y CEO de sens (además de productores asesores de seguros con más de catorce años en la industria... |
|
|
|
|
 
|
|
|
|
ENTREVISTA |
|
|
|
|
"Ante reclamos de terceros, Mercantil Andina implementó IA para dar respuesta directa" |
Graciela Testón y Pablo Perfumo, directora de Legales, Siniestros y Prevención de Fraude y gerente de Siniestros de Mercantil Andina, estuvieron en Todo Riesgo TV para hablar de siniestralidad, fraude y litigiosidad.
Caso de éxito
“Tuvimos un siniestro muy importante: el incendio de Spegazzini, que fue de público conocimiento por la envergadura. Se prendió fuego gran parte del parque industrial. Nosotros teníamos asegurado un riesgo muy importante de mercaderías e incendio de edificios. Fue un siniestro importante y, a la vez, para estudio porque todos los sistemas de incendio están preparados para que el fuego se inicie de abajo hacia arriba y acá vino de arriba hacia abajo debido a que caían lenguas de fuego. Fue una explosión que se generó en una fábrica lindera, a dos o tres cuadras, y que provocó un impacto en todas las fábricas que tuvo a su paso”, comenzó contando Perfumo.
“Fue complejo porque primero había que estar muy cerca del cliente, muy cerca del asegurado. El mismo viernes a la noche, cuando fue el incendio, estábamos en contacto con el asegurado para darle contención, para que sepa que la compañía va a estar presente y que estará acompañado en todo momento. Para él fue algo impensado y le prendió fuego toda la empresa, no quedó absolutamente nada en pie. Fue todo un trabajo en equipo con los liquidadores, la compañía, el productor asesor y el broker. También tuvimos que ir ordenando al cliente para indicarle qué documentación tenía que presentar para cobrar el siniestro lo más rápido posible”, detalló el directivo.
Respuestas
“Las respuestas de hoy son las respuestas de ayer y, pienso, también las de mañana: digitalizás los procesos y te modernizás, pero la respuesta es siempre estar cerca y decir la verdad con fundamento, no todo que sí ni todo que no, eso sería lo más fácil. Siempre digo que estas coberturas tienen dos objetivos: mantener indemne el patrimonio del asegurado, sea contractual o sea siendo citado en garantía, y hacer rentable el negocio al accionista. Eso, de por sí, es un desafío”, afirmó Testón.
“¿Qué cambiamos? Digitalizamos procesos para que la respuesta sea más rápida, fundamentada y clara. Y cada vez tiene que ser más rápida porque el mundo nos obliga a actuar con rapidez, pero actuar con rapidez tiene que tener basamentos atrás de que quien opera o quien haya estructurado los procesos conozca de lo que está hablando”, advirtió la directora de Legales, Siniestros y Prevención de Fraude de Mercantil Andina.
Siniestros
“En primer lugar, como bien decía Graciela, empezamos a ordenar toda la parte de daños parciales a través de la web y darle más información al productor. Hoy le tenemos que dar toda la información tanto al productor como al cliente final, o sea, al cliente directo. Tenemos que darle la mayor cantidad de información, pero no abrumarlo, es decir, indicándole cuándo es la inspección, cuándo se hizo, cuándo llegan los repuestos, cuándo está el vehículo para ser entregado. Y, obviamente, toda esa información tiene que estar en un flujo fácil y accesible. La idea es hacerlo como se hace en la web o también en los smartphones para darle un poco más de información”, comentó Perfumo.
“Por otro lado, en la parte de reclamo de terceros, que es algo también muy importante para la compañía, implementamos inteligencia artificial (IA) para dar una respuesta directa. Presenta la documentación en nuestro portal y, en cuestión de segundos, le indica si la documentación es correcta o si le falta algo y, en términos de menos de media hora, tiene la respuesta ‘OK, vamos a abrir el camino’. Ya el caso está derivado internamente en una lista y se comienza con la negociación”, continuó el gerente de Siniestros de Mercantil Andina.
De acuerdo con el ejecutivo, “el aporte de la IA es que procesa esa información que recibe en pocos segundos. Antes, el humano tardaba más tiempo. Y, en el caso nuestro, que es una compañía muy grande y con un caudal importante de trabajo, la IA acortó los tiempos y el analista puede darle mayor respuesta y negociar más rápido. En algún momento, el tercero, como el asegurado, querrá hablar con una persona, no con una máquina. Eso lo tenemos claro, pero la IA mejora el proceso y la experiencia del cliente. Después está el analista con el análisis técnico para dar la respuesta al cliente”.
Fraude
¿Cómo evolucionó la operatoria de Mercantil Andina para detectar y prevenir el fraude en la presentación de siniestros? Al respecto, Perfumo respondió: “Hoy, estas herramientas digitales te permiten determinar si una foto que te presentan es original o no, si está adulterada, si una carta de franquicia está OK o no. Nos encontramos casos en los que presentan una carta de franquicia y está adulterado el valor o la fecha. Estas herramientas digitales te permiten determinar si el documento que te presentaron es correcto o no. Cosa que antes, con el ojo humano, era más complicado de poder determinar”, respondió Perfumo.
“No es tan sencillo darse cuenta si una foto es real o no. Actualmente, vos apareces en un video y no estuviste en el video, no estás en ese lugar. Bueno, la tecnología que estamos implementando verifica eso y nos da una alerta. Luego está la liquidación, la investigación, a ver si eso es real o no, pero sí lo tenemos muy trabajado porque es lo que hoy estamos viendo y está viendo todo el mercado”, añadió el directivo.
Litigiosidad
“Hace dos años tomamos la decisión de redoblar la apuesta de impulsar la proactividad en los cierres. En los dos ejercicios económicos anteriores al que estamos viviendo cerramos la misma cantidad de juicios que ingresaron. Si mirás la cartera de juicios, se mantiene estable en relación con la venta que tuvo, su crecimiento, con lo cual nuestra relación juicios de autos versus expuestos mejoró”, señaló Testón.
“Ahora, en este ejercicio que comenzó hace cuatro meses, dijimos que vamos a seguir con este tratamiento de la cartera, pero pondremos mucho el foco en las primeras instancias, en extrajudiciales y en mediaciones. Todos los números te dan que de extrajudicial a mediación saltás una vez y media, pero de mediación a transacción depende del momento del corte. Si llegó el juicio, si antes de la pericia o después de la pericia, saltás tres veces, pero el costo medio de un juicio transado a uno con sentencia, ahí sí tenés un salto fenomenal: podes pasar de 20 millones de pesos a 57 millones. No hay inversión que te dé”, aseguró la directiva.
“Claro, no hay inversión, y además tenés mucha disparidad de criterio no solo por la tasa judicial, la tasa de interés que cada jurisdicción aplica, sino también con la fórmula polinómica (la fórmula matemática que cada jurisdicción utiliza para calcular la incapacidad de sobreviniente). Además, está la concepción de, independientemente de qué tasa aplique, si la activas, si la pasivas, si eso está acompañado de un pronunciamiento como deuda de valor, es decir, a la hora de la sentencia, o como deuda de dinero a la hora del hecho”, explicó la directora de Legales, Siniestros y Prevención de Fraude de Mercantil Andina.
Según Testón, “hay algunas salas de la Justicia nacional cuyo pronunciamiento se da a la hora de la sentencia, pero la tasa de interés, que debiera ser una tasa pura porque el valor es actual, es una tasa positiva, con lo cual decimos que es geométrico. Entonces, para evitar todo eso, además de algunas otras cuestiones que como mercado siempre estamos requiriendo, hay que actuar tempranamente. No hay otro camino que actuar tempranamente en un sistema que no está baremizado y que tiene sus desvíos por el fraude porque no es solo el fraude pensado a la hora de la suscripción. El fraude también es magnificar el daño, aunque parezca pícaro”.
Productores
“En nuestra página web, el productor asesor puede cargar la denuncia, pedir la inspección y, en caso de daños parciales, que es donde más ida y vuelta tiene, que todo el flujo sea directamente online con todos los pasos que sigue. Lo mismo con un tema de un fast track: hace una compulsa y también ve todo el ida y vuelta de ese caso. Cada día, la compañía busca brindarle más herramientas al broker para que le pueda dar al cliente la mejor información y, sobre todo, como decía Graciela, lo más rápido posible porque todo el mundo -nosotros mismos- demandamos inmediatez”, contó Perfumo.
De acuerdo con Testón, “no pensamos ningún proceso en el que no esté integrado el productor asesor de seguros. Somos una compañía básicamente de productores. Hoy tenemos 11 mil productores activos. Y pensamos en lo que Pablo llama hitos, que viene construyendo desde hace dos años muy bien, en seguir agregando información concreta: información del ingreso al taller, de la terminación de la reparación. Fast track, reposición de ruedas y cristales ya tiene su camino y no tenemos dolores, que sí los tenés en parciales, que es el proceso donde intervienen más personas y es más largo y costoso”.
Contexto
“Este país tiene sus embates hacia arriba y hacia abajo. Hoy, el robo parcial se ve reducido porque hay más mercado, con lo cual eso redujo y mejoró la frecuencia, pero lo que estamos viendo es que las sumas aseguradas perdieron valor respecto de la inflación. Los costos de siniestros están por debajo de la inflación, pero no tienen el mismo ritmo. Tienen un ritmo muy dispar respecto de las sumas: los valores de las sumas no aumentaron del mismo modo que aumenta el costo de los repuestos. Eso hace que tengas que ser cada vez más eficiente, lo que es una cuestión de la micro y la macroeconomía, no de cada compañía”, indicó Testón.
“Ahora viene un período de elecciones, que la historia te dice que se disparan los robos totales, con lo cual eso también va a aumentar los costos medios por frecuencia y por intensidad. De modo que veremos si sucede lo que sucedió en otras oportunidades. ¿Por qué las elecciones disparan los robos? Nadie te podrá acreditar por qué. Presumimos que porque hay un financiamiento que no es suficiente y deviene en ese mundo ilegal”, agregó la directora de Legales, Siniestros y Prevención de Fraude de Mercantil Andina.
Modalidades de fraudes
“Para las aseguradoras, lo que viene es el tema de la digitalización en imágenes o documentación falsa. Hacemos muchos cruces de datos y tenemos muchos sistemas con los que verificamos un score de riesgo del cliente para determinar si puede llegar a tener un grado de fraude. Sin embargo, vemos fotos adulteradas y adulterados y clientes que te dicen que le robaron el vehículo en tal lado, pedís la geolocalización y nunca estuvieron en ese lugar”, sostuvo Perfumo.
“La tecnología ayuda a las compañías, pero también es un desafío porque se utiliza de diferentes formas, algunas en pro y otras en contra. En eso estamos muy atrás y tenemos mucha tecnología interna para poder contrarrestar. Obviamente, hay que estar abiertos a controlar todo porque puede haber casos que la compañía termina pagando, era un fraude y no te diste cuenta”, advirtió el gerente de Siniestros de Mercantil Andina.
IA
“La IA te agiliza los procesos, te acelera y te complementa, pero esa misma inteligencia la usan los defraudadores. Nosotros iniciamos hace ocho años una denuncia penal que se convirtió en querella y hoy tiene una condena ejemplar de la jurisdicción de Lomas de Zamora respecto de un montón de siniestros judicializados, de lesiones que eran totalmente fraudulentas. Pero si hubiéramos tenido entonces las herramientas que tenemos hoy, lo hubiéramos detectado mucho antes. Hoy podés detectar si el mismo actor está en varios casos; si la demanda está copiada; si es siempre el mismo médico; si es siempre la misma clínica; si el que acá es actor, mañana es tercero y pasado es testigo”, explicó Testón.
“Esto es una lucha que, si no es mancomunada del mercado, no sirve porque se va de un lado y vuelve en otro. La IA complementa y ayuda, pero también la usan los que actúan mal”, advirtió la directora de Legales, Siniestros y Prevención de Fraude de Mercantil Andina.
Judicialización
“Hay que ser muy proactivo en la parte extrajudicial, salir rápido a buscar al tercero, negociar y cerrar lo más rápido posible en el costo más correcto para que el cliente se quede constante. Para nosotros, el tercero también es importante porque es un futuro cliente. Un tercero bien atendido es un futuro cliente, no es un tercero que no me importa, todo lo contrario. Hay que ser muy proactivo, hay que ser muy rápido en la respuesta, es como si fuera un asegurado. Se le debe buscar siempre el pago lo más rápido posible dentro, obviamente, de toda la gestión. Eso lo que te genera es que la judicialización no se va a incrementar y que la compañía pueda tener ratios de cierre y de solvencia”, aseguró Perfumo.
¿Cómo están funcionando las instancias de mediación y acuerdos extrajudiciales? De acuerdo con Testón, “están funcionando muy bien en Mercantil Andina. El año pasado, extrajudicial de daños materiales se cerró el 87% de lo que ingresó, un guarismo sumamente positivo. En mediaciones, habremos estado en el 60-70%. Después, lo que a nosotros nos llega a juicio es básicamente lesiones, por eso el costo de la reparación no nos afecta tanto en nuestra cartera judicial. Por supuesto, algún caso siempre llega por una discusión de responsabilidad o algún error de gestión, que también existe, claro. Somos una compañía de más de 850 mil vehículos expuestos a riesgo, pero lo que hoy afecta la judicialidad es todo el tema lesiones por las fórmulas, por las tasas y por todo el fraude que hay alrededor de ese tipo de reclamos”.
Impacto
¿Qué impacto tiene el fraude en el valor de las primas que pagan los asegurados que cumplen con la ley? “Hay más gente que hace las cosas bien que las cosas mal, pero la realidad es que repercute porque es un siniestro que la compañía termina pagando. Eso repercute en el costo medio y repercute en los resultados de la compañía. Efectivamente, el resultado va acorde a las primas que tenés que cobrar porque esto es así. Tenés que cobrar las primas necesarias para tener la plata para pagar los siniestros y, si tenés muchos de estos casos, te va a repercutir directamente”, contestó Perfumo.
“Por eso es tan importante que también el público en general entienda que las compañías investigamos y verificamos, no es tan fácil hacer un fraude a una aseguradora. Yo lo escuché en infinidad de reuniones sociales donde dicen que pasaron una rueda o una cosa totalmente fuera de lugar. Es más común de lo que uno cree y eso repercute directamente luego en la cuota del cliente, tanto en el que paga bien como en el que paga mal. Es un flagelo que sufrimos todas las compañías. Se comparte mucha información porque lo que buscamos es que el mercado sea cada vez más solvente porque los números cada vez son más finos por todo este tema de la inflación, el costo medio y las sumas aseguradas, que no acompañan hoy por hoy la inflación”, completó el gerente de Siniestros de Mercantil Andina.
Infracoberturas
“Hay que tratar iguales a los que son iguales y hay que tratar distintos a los que son distintos. Entonces, sacás, en ese score que hacemos en la línea de montaje aquellos con fuerte indicio y vas a campo a ver si lo que te dice el indicio es cierto. Son una minoría, pero es una minoría que cala profundo y por eso hace tanto daño”, indicó Testón.
“Hoy no vemos infraseguros en autos. Puede haber algún infraseguro en otros ramos, como en incendios, y ahí es muy importante la figura del productor asesor. El productor tiene una importancia sublime en coberturas donde el asegurado sabe cuánto valen sus riesgos, cuánto vale lo que está asegurando y transfiere al riesgo que corresponda. Así que vemos algo de infraseguro en algún combinado familiar, pero, por ejemplo, en el siniestro del polo industrial de Spegazzini no había infraseguro. Estaba muy bien suscripto”, concluyó.
El programa completo puede verse en el canal de YouTube de Todo Riesgo Virtual.
|
|
 |
|
|
ESTADISTICAS |
|
|
|
|
|
Grupos aseguradores: ranking de juicios a junio de 2026 |
En la edición de noviembre de la revista revista Todo Riesgo se publica un análisis en detalle de la conformación y la operatoria de los grupos aseguradores del mercado local a junio de 2026. De la información se destaca que los seis primeros grupos tuvieron el 51,8% (248.722) de los juicios del sector.
|
Juicios de los grupos aseguradores
A junio de 2026
|
|
GRUPO ASEGURADOR
|
Juicios por entidad
|
Juicios por Grupo
|
% / total del merc.
|
|
GRUPO BANCO PROVINCIA
|
|
|
|
|
PROVINCIA ART
|
86.575
|
|
|
|
PROVINCIA SEGUROS
|
4.722
|
|
|
|
PROVINCIA VIDA
|
8
|
91.305
|
19,00
|
|
GRUPO ASEGURADOR LA SEGUNDA
|
|
|
|
|
LA SEGUNDA ART
|
36.716
|
|
|
|
LA SEGUNDA SEGUROS
|
6.598
|
|
|
|
LA SEGUNDA PERSONAS
|
226
|
|
|
|
LA SEGUNDA RETIRO
|
1
|
43.541
|
9,06
|
|
GRUPO SANCOR SEGUROS
|
|
|
|
|
PREVENCION ART
|
33.491
|
|
|
|
SANCOR SEGUROS
|
5.783
|
|
|
|
PREVENCION RETIRO
|
0
|
39.274
|
8,17
|
|
GRUPO FEDERACION PATRONAL
|
|
|
|
|
FEDERACION PATRONAL SEG.
|
38.121
|
|
|
|
FEDERACION PATRONAL RET.
|
0
|
38.121
|
7,93
|
|
GRUPO EXPERTA
|
|
|
|
|
EXPERTA ART
|
35.684
|
|
|
|
EXPERTA SEGUROS
|
797
|
36.481
|
7,59
|
|
GRUPO SAN CRISTOBAL
|
|
|
|
|
ASOCIART ART
|
28.540
|
|
|
|
SAN CRISTOBAL SEGUROS
|
5.784
|
|
|
|
SAN CRISTOBAL RETIRO
|
30
|
34.354
|
7,15
|
|
GRUPO SWISS MEDICAL
|
|
|
|
|
SWISS MEDICAL ART
|
23.610
|
|
|
|
SWISS MEDICAL SEGUROS
|
2.774
|
|
|
|
SWISS MEDICAL RETIRO
|
118
|
|
|
|
SWISS MEDICAL VIDA
|
21
|
|
|
|
INSTITUTO DE SALTA
|
7
|
26.530
|
5,52
|
|
GRUPO ASEGURADOR RIVADAVIA
|
|
|
|
|
RIVADAVIA SEGUROS
|
17.705
|
|
|
|
MUTUAL RIVADAVIA
|
5.166
|
22.871
|
4,76
|
|
GRUPO MERCANTIL ANDINA
|
|
|
|
|
MERCANTIL ANDINA
|
7.970
|
|
|
|
ANDINA ART
|
3.213
|
11.183
|
2,33
|
|
GRUPO PARANA
|
|
|
|
|
PARANA SEGUROS
|
7.160
|
|
|
|
PARANA ART
|
36
|
7.196
|
1,50
|
|
GRUPO METROPOL
|
|
|
|
|
METROPOL MUTUOS
|
4.361
|
|
|
|
METROPOL SEGUROS
|
520
|
4.881
|
1,02
|
|
GRUPO NACION
|
|
|
|
|
NACION SEGUROS
|
4.057
|
|
|
|
NACION RETIRO
|
157
|
4.214
|
0,88
|
|
GRUPO ARGOS
|
|
|
|
|
ARGOS MUTUAL
|
3.294
|
|
|
|
ARGOS
|
271
|
3.565
|
0,74
|
|
GRUPO ZURICH
|
|
|
|
|
ZURICH
|
3.279
|
|
|
|
ZURICH SANTANDER SEGUROS
|
64
|
|
|
|
ZURICH INT. LIFE
|
21
|
3.364
|
0,70
|
|
GRUPO GALICIA SEGUROS
|
|
|
|
|
SEGUROS GALICIA
|
2.438
|
|
|
|
GGAL RETIRO
|
239
|
|
|
|
GALICIA SEGUROS
|
95
|
|
|
|
GALICIA RETIRO
|
89
|
|
|
|
GGAL VIDA
|
1
|
2.862
|
0,60
|
|
GRUPO INST. PROV. SEG. DE E. RIOS
|
|
|
|
|
IAPSER SEGUROS
|
2.017
|
|
|
|
IAPSER RETIRO
|
1
|
2.018
|
0,42
|
|
GRUPO LA EQUITATIVA
|
|
|
|
|
RECONQUISTA ART
|
849
|
|
|
|
LA EQUITATIVA
|
745
|
1.594
|
0,33
|
|
GRUPO W. R. BERKLEY CORP.
|
|
|
|
|
BERKLEY ARGENTINA ART
|
1.123
|
|
|
|
BERKLEY ARGENTINA SEG.
|
351
|
1.474
|
0,31
|
|
GRUPO ST
|
|
|
|
|
ORIGENES RETIRO
|
678
|
|
|
|
LIFE SEGUROS
|
565
|
1.243
|
0,26
|
|
GRUPO MAPFRE
|
|
|
|
|
MAPFRE ARGENTINA
|
1.134
|
|
|
|
MAPFRE ARGENTINA VIDA
|
77
|
1.211
|
0,25
|
|
GRUPO EL PROGRESO
|
|
|
|
|
EL PROGRESO SEGUROS
|
649
|
|
|
|
LA TERRITORIAL VIDA Y SALUD
|
0
|
649
|
0,14
|
|
GRUPO BANCO CREDICOOP
|
|
|
|
|
SEGURCOOP
|
532
|
|
|
|
CREDICOOP RETIRO
|
19
|
551
|
0,11
|
|
GRUPO OSDE
|
|
|
|
|
BINARIA RETIRO
|
37
|
|
|
|
BINARIA VIDA
|
23
|
60
|
0,01
|
|
GRUPO BANCO HIPOTECARIO
|
|
|
|
|
BHN VIDA
|
38
|
|
|
|
BHN SEGUROS
|
17
|
55
|
0,01
|
|
GRUPO SOL NACIENTE
|
|
|
|
|
SOL NACIENTE SEGUROS
|
19
|
|
|
|
CONFLUENCIA
|
0
|
19
|
0,00
|
|
GRUPO F Y C
|
|
|
|
|
FIANZAS Y CREDITO
|
17
|
|
|
|
CIA. ASEGURADORA DEL SUR
|
0
|
17
|
0,00
|
|
TOTAL GRUPOS
|
|
378.394
|
|
|
TOTAL DEL MERCADO
|
|
480.453
|
|
|
|
|
|
novedades
|
|
|
|
|
ADEAA y el MPF avanzan en la erradicación del fraude organizado contra las aseguradoras |
|
La Asociación de Aseguradores Argentinos (ADEAA) y el Ministerio Público de la Provincia de Buenos Aires concretaron una nueva y extensa jornada de trabajo enfocada en la detección y sanción de siniestros fraudulentos, con el objetivo de frenar el impacto económico y judicial de las estafas al sistema asegurador. Más información aquí.
|

|
|
Rivadavia Seguros designó a sus nuevas autoridades ejecutivas |
|
Rivadavia Seguros anunció formalmente la designación de su nueva conducción ejecutiva: Julio Salvioli fue nombrado como gerente general y Gustavo Manilla asumió como subgerente general de la entidad. Más información aquí.
|
|
|
|
Sancor Seguros lanzó su Asistencia al Viajero y lleva su respuesta a todo el mundo |
|
En un contexto signado por el fuerte crecimiento del turismo internacional y la demanda constante de coberturas para resguardarse, Sancor Seguros anunció el lanzamiento oficial de su Asistencia al Viajero. Más información aquí.
|
|
|
|
FAPASA y una destacada comitiva de productores participaron de LaConfe 2026 |
|
Autoridades de la Federación de Asociaciones de Productores Asesores de Seguros de Argentina (FAPASA) y representantes de distintas APAS de todo el país fueron parte de la edición 2026 de LaConfe, que reunió a 2.850 asistentes en Buenos Aires. Más inormación aquí.
|
|
|
|
RUS recibió una distinción honorífica en Concordia |
|
Río Uruguay Seguros (RUS), a través de su sucursal Concordia, recibió una distinción honorífica otorgada por el Centro de Comercio, Industria y Servicios de Concordia (CCISC) en el marco de los Reconocimientos CCISC 2026. Más información aquí.
|
|
|
|
CESVI Argentina volvió a reunir al mercado reparador en la 4ª edición de la Expo Reparación Automotriz |
|
Más de 800 referentes de talleres, aseguradoras, empresas proveedoras e industria automotriz participaron de la nueva edición de la Expo Reparación Automotriz en el Centro de Experimentación y Seguridad Vial Argentina (CESVI) Argentina. Más información aquí.
|
|
|
|
9° Seminario Regional de IAATI: Strix aportó reveladores datos sobre robo de pick ups |
|
En el marco del 9° Seminario Regional Latinoamericano de IAATI, que reúne a especialistas y fuerzas de seguridad para abordar el delito automotor, datos de Strix muestran que el robo de pick-ups aumentó 5% interanual entre enero y octubre de 2026. Más información aquí.
|
|
|
|
Nuevo domicilio de la delegación de Lomas de Zamora de la OSSEG |
|
La Obra Social de Seguros (OSSEG) informó que, a partir del martes 10 de noviembre, la delegación de Lomas de Zamora atenderá en su nuevo domicilio en la calle Manuel Castro 390. Más información aquí.
|
|
|
|
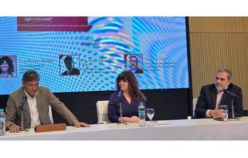
Hacia una industria ágil y solvente: se realizó la XIII Jornada de Seguros |
|
La Asociación Argentina de Compañías de Seguros (AACS) y el Consejo Profesional de Ciencias Económicas de la Ciudad Autónoma de Buenos Aires (CPCECABA) llevaron adelante la XIII Jornada de Seguros bajo el lema “Evolución: hacia una industria ágil y solvente”. Más información aquí.
|
|
|
|
Seguro de responsabilidad civil, la mejor prevención en el mes de las fiestas |
|
Desde La Perseverancia Seguros indican aquí qué tener en cuenta para prevenir imprevistos y por qué un seguro de responsabilidad civil puede ser un aliado clave de cara a las cenas de egresados, fiestas de empresas y reuniones familiares, encuentros que se multiplican durante las últimas semanas del año.
|
|
|
|
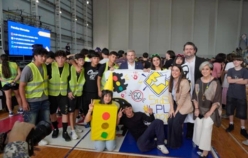
Paraná: más de 1.200 estudiantes participaron de Conducí tu Curso |
|
Con la participación de más de 1.200 estudiantes, el viernes 6 de noviembre comenzó en Paraná una nueva edición de Conducí tu Curso. El acto de apertura contó con la presencia del gobernador de Entre Ríos, Rogelio Frigerio, representantes de los organismos provinciales que acompañan la iniciativa y autoridades de IAPSER Seguros. Más información aquí.
|
|
|
|
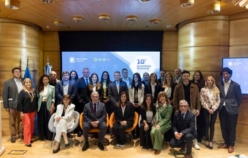
La Segunda Seguros, elegida para el Directorio de la Red Argentina del Pacto Global de las Naciones Unidas |
|
Las organizaciones de la Red Argentina del Pacto Global de las Naciones Unidas eligieron a La Segunda Seguros como integrante titular de su Directorio para el período 2026-2028. La elección renueva una participación que comenzó en 2022 y reconoce el aporte de la aseguradora a la agenda de desarrollo sostenible. Más información aquí.
|
|
|
|
“Descubrí el poder del social selling”, nuevo seminario de AAPAS |
|
Para ayudar al productor a potenciar su negocio, la Asociación Argentina de Productores Asesores de Seguros (AAPAS) invita al seminario “Descubrí el poder del social selling”. El encuentro será dictado por Natalia Abalo, magíster en Dirección de Empresas, coach ejecutiva y CEO de NA+ En Acción. Más información aquí.
|
|
|
|
Zurich Argentina participó de la 35.ª edición de arteba y volvió a impulsar Matching Funds |
|
Zurich Argentina participó de la 35.ª edición de arteba y volvió a impulsar Matching Funds, el programa que desarrolla junto con Fundación arteba para apoyar la adquisición de obras por parte de museos. En esta edición, la iniciativa permitió que siete instituciones de distintas regiones del país incorporaran un total de 20 obras a sus colecciones. Más información aquí.
|
|
|
|
Un “planazo” de Afianzadora Latinoamericana: menos pantalla, más vínculo |
|
“Bajo el lema ‘Menos pantalla, más vínculo’, reunimos a nuestro ecosistema del mundo asegurador en una tarde/noche que tuvo de todo: buenos tragos, mejor comida, algún espectáculo que quedó trunco y, sobre todo, mucho, pero mucho afecto compartido”, cuentan aquí desde Afianzadora Latinoamericana.
|
|
|
|
Aumento de sumas aseguradas por RC para vehículos automotores, remolcados y destinados al transporte público de pasajeros |
|
Mediante la resolución 480/2026, la Superintendencia de Seguros de la Nación estableció un aumento de sumas aseguradas y franquicias de seguros de responsabilidad civil (RC) de vehículos automotores destinados al transporte de pasajeros. También dispuso el incremento de las sumas aseguradas por RC para vehículos automotores y/o remolcados. Más información aquí.
|
|
|
|
|
|
|
SUPLEMENTO TECNOSEGURO
|
|
|
|
|
ENTREVISTA |
|
|
|
|
|
Brun Pesce: “La digitalización y la exigencia regulatoria impulsaron la aparición del consultor híbrido” |
Alejandro Brun Pesce, consultor senior y especialista en Regulación de Seguros y Banca, estuvo presente en Todo Riesgo TV para dialogar acerca de la actividad del consultor híbrido en la industria aseguradora.
– Recientemente, comenzó a utilizarse el término consultor híbrido. ¿Nos podrías precisar qué es?
– Si bien es cierto que desde 2010 se viene hablando del consultor híbrido, recién alrededor de 2020 -con el avance tecnológico y la transformación digital- se hizo más popular. Un consultor híbrido es un profesional que combina conocimientos, habilidades y metodologías de dos o más disciplinas tradicionalmente separadas; generalmente, une la estrategia de negocios o el conocimiento normativo con la ejecución técnica o tecnológica, como puede ser el desarrollo de software, la ciencia de datos, la inteligencia artificial (IA) o la ciberseguridad.
A diferencia de un consultor tradicional que suele enfocarse en el diagnóstico, la estrategia y la gestión a nivel macro o de un especialista técnico puro que se concentra únicamente en construir o implementar una herramienta, el consultor híbrido entiende ambos mundos y actúa como un puente entre ellos.
– ¿Por qué son tan demandados hoy en día?
– En el entorno empresarial actual, la transformación digital ya no es algo opcional. Sin embargo, muchas empresas aún sufren la desconexión entre sus directivos (que normalmente no entienden de tecnología) y sus equipos técnicos (que en ocasiones pierden de vista el objetivo comercial). Con la figura del consultor híbrido se elimina esa fricción, se reducen muchas veces los tiempos de los proyectos y se asegura que la inversión tecnológica genere un retorno real al negocio.
– ¿Existen los consultores híbridos en el mercado del seguro?
– Absolutamente, sí. No solo existen, sino que son cada vez más necesarios. Normalmente, en el mercado asegurador, este rol suele adoptar nombres específicos o encuadrarse bajo perfiles de asesoría especializada, insurtech o consultoría de procesos y normativas.
El mundo del seguro estuvo tradicionalmente muy compartimentado: por un lado, están los actuarios y técnicos en seguros (focalizados en riesgo y cálculo matemático); por otro, los productores o brokers (enfocados en la venta y la relación comercial); y, en paralelo a estos, los equipos de sistemas o IT. Sin embargo, la digitalización y la exigencia regulatoria impulsó la aparición de consultores híbridos que cruzan estas fronteras ya que:
• Tienen una visión 360 grados, es decir, comprenden tanto los objetivos financieros y de negocio como la arquitectura técnica necesaria para lograrlos.
• Son el traductor de necesidades; traducen un problema de negocio abstracto en un requerimiento técnico preciso para los equipos de desarrollo y, a su vez, pueden explicar la complejidad técnica a los directivos en un lenguaje entendible.
– ¿Cómo opera un consultor híbrido o una consultoría de estas características dentro del sector asegurador?
– Para no aburrir a nadie podemos segmentarlo en tres claros estamentos:
• Negocio asegurador + tecnología y arquitectura de datos: en este caso entiende a fondo el riesgo, el ciclo de vida de una póliza y la gestión de siniestros, pero al mismo tiempo domina la integración de sistemas y bases de datos complejas. Su valor radica en conectar las necesidades operativas de una compañía y la estructuración de aplicaciones de reporte regulatorio.
• Cumplimiento normativo + tecnología: en esta área, el consultor híbrido comprende tanto el marco legal y las exigencias de presentación de datos establecidas por la Superintendencia de Seguros de la Nación como la infraestructura técnica necesaria para auditar, estructurar y automatizar dichos reportes sin errores.
• Visión comercial/estratégica + herramientas digitales: asesoran a brokers, organizadores o aseguradoras tradicionales en cómo modernizar sus procesos de comercialización, implementar onboarding digital de clientes (el proceso de alta y bienvenida 100% digital), automatizar carteras o transformar la gestión comercial mediante analítica de datos.
– ¿Por qué crees que hoy son clave en las aseguradoras?
– Las empresas del sector se enfrentan a un doble desafío: cumplir con normativas cada vez más estrictas y competir con agilidad frente a sus competidoras. Por esta razón, los directivos ya no buscan solo a alguien que entienda de seguros ni únicamente a un desarrollador; necesitan perfiles capaces de sentarse con la dirección para traducir la estrategia de negocio en especificaciones tecnológicas claras y, al mismo tiempo, guiar a los equipos técnicos en las particularidades de la regulación aseguradora.
– Volviendo a la tipología de los consultores híbridos, ¿el consultor cumple las tres fases o solo una de ellas dentro del mercado asegurador?
– Por lo general, no cumple las tres fases por igual. Lo más habitual es que un consultor híbrido se especialice profundamente en una o máximo dos de esas áreas, dependiendo de su formación original y del tipo de proyecto que aborde.
Aunque el perfil se llama híbrido precisamente porque cruza fronteras (como el negocio y la tecnología), la realidad del mercado hace que sea muy difícil que una sola persona sea experta senior al mismo tiempo en materia actuarial, ingeniería de software/IA, cumplimiento regulatorio estricto y estrategia comercial pura.
Para entenderlo de forma sencilla, pensemos en la construcción de una casa:
• Está el arquitecto que entiende de planos, diseño y distribución; el ingeniero civil que calcula la estructura y los cimientos; y el maestro mayor de obras que coordina a los albañiles.
• Todos saben algo de construcción y se entienden entre sí, pero cada uno tiene su especialidad principal.
Ahora traslademos esto al consultor híbrido ya que con él pasa exactamente lo mismo. Para entenderlo con claridad sin enredarnos en términos técnicos, se divide de esta manera:
• La especialidad fuerte es su formación original, donde es experto. En el caso del mercado asegurador, podría ser la persona que conoce a fondo las normativas de la SSN, las bases de datos y los sistemas de reportes. Sabe diseñar la estructura técnica y regulatoria, pero no se encarga de salir a vender la póliza.
• La visión transversal es el área donde no es el especialista principal, pero podría ser alguien que comprende lo suficiente del negocio y de los objetivos comerciales. Esto significa que, aunque no sale a vender pólizas, actúa como un puente capaz de transmitir con claridad al equipo técnico las verdaderas necesidades de los directivos.
– ¿En qué fase se desempeña tu consultoría?
– No reemplazamos a los equipos de desarrollo, tampoco escribimos código desde cero ni desarrollamos aplicaciones; nuestro rol es potenciar a los equipos existentes para lograr un óptimo desempeño. Nos desempeñamos exactamente en el punto de encuentro donde se cruzan dos grandes pilares estratégicos: negocio asegurador y arquitectura de datos, por un lado, y cumplimiento normativo y tecnología, por el otro.
En el mercado asegurador actual, las compañías sufren una desconexión crónica: el equipo de IT desarrolla con brillantez las aplicaciones, pero suelen desconocer la normativa o la lógica profunda del negocio, y los especialistas legales o de cumplimiento entienden la regla, pero no saben plasmarla en estructuras de datos. Por ello, nuestro valor es actuar como el puente y director técnico-normativo.
• Guiamos a los equipos internos en la arquitectura de datos del negocio asegurando que los flujos operen de forma eficiente.
• Traducimos la complejidad de la normativa regulatoria en especificaciones técnicas claras para que los desarrolladores implementen sistemas de reportes blindados.
En definitiva, unimos la lógica comercial, la tecnología y la normativa regulatoria para que los equipos de la compañía operen con agilidad, sin fricciones y con cero riesgos de sanciones.
– ¿Cómo aporta soluciones un consultor especializado a algunos de los ecosistemas (como SIEP, SINIAS, JyM o SINENSUP) con los que la SSN supervisa el sector?
– Frente a estos sistemas críticos de la SSN, el consultor especializado se convierte en una pieza operativa indispensable. La distancia entre una normativa legal y una base de datos suele generar errores, multas o reprocesos costosos para las aseguradoras. Conociendo a fondo la estructura de estos aplicativos de control, su intervención aporta soluciones concretas de la siguiente manera: asegura que el flujo de datos desde el core de la aseguradora se transforme exactamente en lo que el SIEP, SINIAS, JyM o SINENSUP exigen. Asimismo, minimiza al máximo los errores técnicos en las presentaciones periódicas ante el organismo de control. En definitiva, su rol transforma la complejidad regulatoria en reportes blindados y sin fricciones para la compañía.
El programa completo puede verse en el canal de YouTube de Todo Riesgo Virtual.
|
|
|
|
|
|
PRODUCTORES |
|
|
|
|
|
sens desarrolló sensei, un agente de IA que cotiza y atiende seguros por WhatsApp |
Ezequiel Stegmann y Valentín Coghlan, CFO y director de IA y CEO de sens (además de productores asesores de seguros con más de catorce años en la industria y socios fundadores de la empresa), lanzaron sensei, un agente de inteligencia artificial (IA) que atiende por WhatsApp a cualquier hora. Cotiza un seguro de auto en una conversación, sin formularios, y resuelve las consultas de los clientes con el foco puesto en traducir el lenguaje del seguro a palabras simples.
Con los datos del auto, o con una foto de la que reconoce el modelo, devuelve el precio en menos de 30 segundos y explica qué cubre cada opción y qué no. Quien ya tiene un seguro puede mandarle su póliza, de cualquier compañía,en foto o PDF: sensei la lee, le dice si está bien cubierto para lo que busca y, si entre las aseguradoras con las que trabaja sens hay una propuesta que le conviene más, se la muestra. Si lo que tiene está bien, también se lo dice; y si pregunta si le alcanza con una cobertura más simple, se lo dice.
Para quienes ya son clientes, concentra la gestión del día a día: envía la tarjeta de cobertura, ayuda a pagar las cuotas y las deja registradas, y responde las consultas generales.
La idea de fondo es que lo de todos los días del seguro no dependa de nadie: que la persona entienda qué tiene, lo resuelva cuando quiere y gane tiempo, tranquilidad y control. Sin perder el respaldo de un asesor: sensei se presenta como IA desde el primer mensaje y, cuando alguien prefiere hablar con una persona, lo deriva a un asesor junto con la conversación completa, para que no tenga que repetir nada.
“sensei es un paso más en lo que vinimos a hacer: mejorar la relación de las personas con el seguro. No se trata de que cada uno haga todo solo: se trata de que no necesite a alguien para todo. Cuando el seguro se entiende y se gestiona fácil, la gente confía más en él”, Coghlan, CEO de sens.
“Lo construimos para que hable como habla la gente y para que el que escribe se sienta acompañado. No es un cotizador que tira precios ni un bot de preguntas frecuentes: hace las preguntas que hacen falta, explica qué cubre cada opción y qué no, y ayuda a elegir. Queremos que la experiencia sea buena, contrate o no con nosotros. Y esto recién empieza”, destacó Stegmann, CFO y director de IA de sens y quien lideró el desarrollo.
|
|
|
OndaSeguro es una publicación digital enviada periódicamente a los usuarios registrados. Si no desea recibir más esta comunicación, o desea modificar sus datos de suscripción, utilice el link ubicado al pie de este e-mail.
Comunicación y Proyectos S.R.L. – Rivadavia 926, piso 5to., of. 501 (CP 1002), Ciudad de Buenos Aires -
contacto@todoriesgo.com.ar
|
|